Consulenza legale e finanziaria per le imprese+39 0832 309573
MD ADVANCESocietà tra Avvocati
Veduta panoramica di Lecce al tramonto con cielo nuvoloso, vista dallo Studio
Normativa · Prassi · Orientamenti

News.Le novità per la tua impresa.

Le informazioni da conoscere.
Le conseguenze da valutare.

Guide e pubblicazioni dello studio

Lecce di sera vista dallo Studio

Aggiornamenti dello studio

Aggiornamenti e note dello Studio.

Contributi della redazione con fonti e indicazioni operative. La data di pubblicazione della nota è distinta dalla data dell’atto o del documento richiamato.

Area Verde · Credito, monitoraggio e classificazione delle esposizioni

Default bancario: verificare scaduti e capacità di rimborso nel confronto con la banca

La Banca d’Italia ha pubblicato una nota sui criteri europei di classificazione dei crediti in default. Il documento ricorda che la valutazione di improbabile rimborso integrale può…

Scopri di piùMostra meno

La Banca d’Italia ha pubblicato una nota sui criteri europei di classificazione dei crediti in default. Il documento ricorda che la valutazione di improbabile rimborso integrale può determinare la classificazione anche in assenza di ritardi nei pagamenti. Per gli arretrati rilevano invece soglie e durata dello scaduto previste dalla disciplina applicabile. La nota richiama inoltre anomalie riscontrate nei controlli sugli intermediari, riguardanti il conteggio dei giorni e il trattamento degli interessi di mora. Per l’impresa, il confronto bancario richiede una ricostruzione delle esposizioni, delle scadenze e delle prospettive di rimborso, accompagnata dalla verifica dei presupposti concretamente utilizzati dall’intermediario.
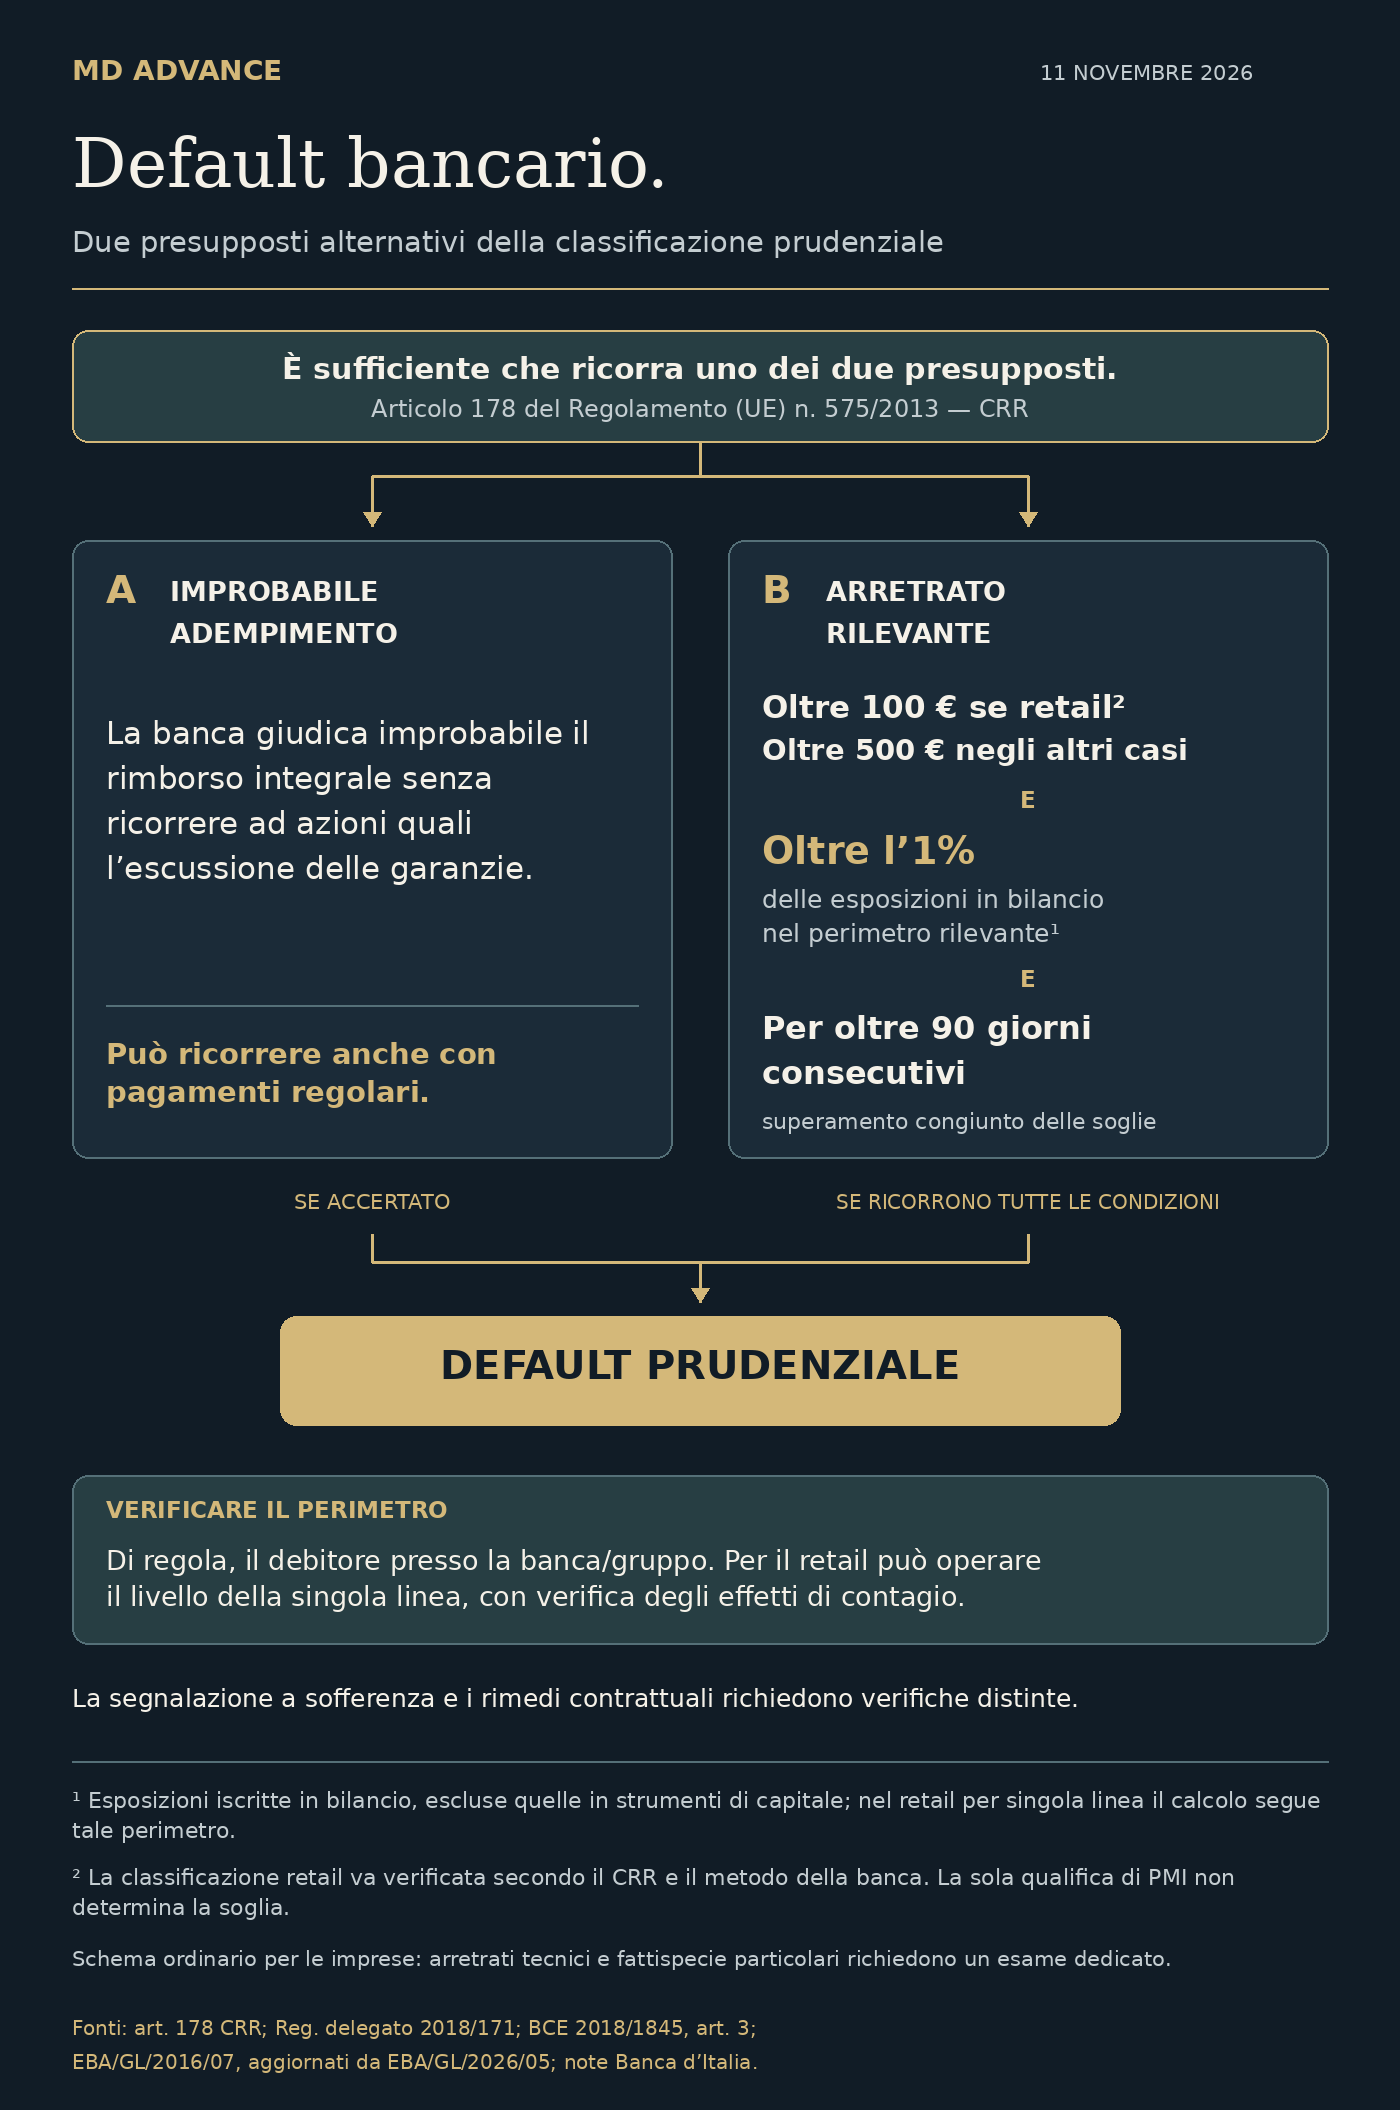
Schema originale MD Advance sui due presupposti alternativi del default bancario
Due presupposti alternativi: improbabile adempimento o arretrato rilevante.

Presupposti e soglie del default

Le regole prudenziali riguardano direttamente gli intermediari; le ricadute interessano le imprese finanziate. Come indicazione applicativa dello Studio, riconciliare scadenziari ed estratti bancari e documentare tempestivamente eventuali divergenze su arretrati o classificazioni.

Documento datato e pubblicato il 10 novembre 2026. La nota esplicativa illustra il quadro regolamentare vigente; non introduce una nuova decorrenza o scadenza per le imprese.

Riferimento: Le regole europee sulla definizione di default · Nota esplicativa · Data del documento e pubblicazione: 10 novembre 2026 · Fonte consultata l’11 novembre 2026.

Banca d’Italia

Leggi la fonte ufficiale
Area Rossa · Debito tributario e concordato preventivo

Cram down fiscale: il rinvio alla Corte di giustizia richiede attenzione nella costruzione della proposta

La Cassazione ha sottoposto alla Corte di giustizia dell’Unione europea due questioni sul cram down fiscale nel concordato preventivo disciplinato dalla legge fallimentare. Il rinvio…

Scopri di piùMostra meno

La Cassazione ha sottoposto alla Corte di giustizia dell’Unione europea due questioni sul cram down fiscale nel concordato preventivo disciplinato dalla legge fallimentare. Il rinvio riguarda l’omologazione nonostante il voto contrario determinante del Fisco, il rilievo delle condotte che hanno generato l’insolvenza e la compatibilità del meccanismo con la disciplina degli aiuti di Stato. L’ordinanza apre un confronto interpretativo e sospende il giudizio nel quale è stata pronunciata. Per le imprese interessate, la preparazione della proposta richiede una ricostruzione documentata delle cause dell’indebitamento, della convenienza rispetto alla liquidazione e delle condizioni del risanamento, distinguendo il regime applicabile alla procedura.

Direttamente interessati sono debitore e creditori della procedura oggetto del rinvio; per le altre imprese, il collegamento è interpretativo e richiede una valutazione della disciplina applicabile. Come indicazione operativa dello Studio, verificare formazione del debito fiscale, condotte gestorie e attendibilità del confronto liquidatorio.

Recupero giurisprudenziale: l’ordinanza è stata decisa l’8 ottobre 2026 e pubblicata il 22 ottobre 2026. La data di questa nota dello Studio è distinta da quella del provvedimento.

Si tratta di un rinvio pregiudiziale: la sospensione disposta riguarda il giudizio interessato e il provvedimento non introduce una nuova scadenza generale per le imprese.

Riferimento: Ordinanza interlocutoria n. 27546/2026 · R.G. 26382/2025 · Decisione: 8 ottobre 2026 · Pubblicazione e inserimento sul sito della Corte: 22 ottobre 2026 · Rinvio pregiudiziale alla Corte di giustizia UE · Fonte consultata il 9 novembre 2026.

Corte Suprema di Cassazione · Prima sezione civile

Leggi la fonte ufficiale
Area Rossa · Valutazione dell’attivo e sostenibilità del piano

Concordato preventivo: valutare il realizzo netto dei beni e i costi della liquidazione

Un contributo di Franco Benassi esamina il trattamento dei beni la cui conservazione e liquidazione assorbono risorse superiori al presumibile ricavato nel concordato preventivo.…

Scopri di piùMostra meno

Un contributo di Franco Benassi esamina il trattamento dei beni la cui conservazione e liquidazione assorbono risorse superiori al presumibile ricavato nel concordato preventivo. L’autore propone di affrontare il problema nella costruzione del piano, mediante una clausola che definisca presupposti economici, criteri di accertamento, procedimento e destinazione finale del bene. La ricostruzione mantiene distinta questa soluzione dalla disciplina dell’abbandono nella liquidazione giudiziale. Il tema interessa la valutazione dell’attivo e la protezione delle risorse destinate ai creditori: stime aggiornate, costi di mantenimento e riscontri del mercato devono consentire di misurare il realizzo netto. La soluzione prospettata richiede valutazione giuridica nel singolo caso.

Per imprese con piani che prevedono dismissioni, advisor e organi della procedura. Come indicazione operativa dello Studio, predisporre per ciascun cespite un prospetto di ricavi attesi, tempi, costi e rischi, sottoponendo separatamente a verifica la soluzione giuridica ipotizzata.

Il contributo è datato e pubblicato il 6 novembre 2026. È un approfondimento dottrinale, privo di efficacia normativa e di nuove scadenze: la soluzione esaminata è proposta dall’autore e richiede verifica nel caso concreto.

Riferimento: L’abbandono dei beni non convenienti nel concordato preventivo: una clausola per l’efficienza del piano · 6 novembre 2026 · §§ 5, 7 e 8 · Fonte consultata il 9 novembre 2026.

Franco Benassi · IlCaso.it – Ristrutturazioni aziendali

Leggi il contributo originale
Area Verde · Credito, pianificazione e finanza d’impresa

Accesso al credito e liquidità: verificare il fabbisogno prima di negoziare nuovi finanziamenti

Il Sondaggio congiunturale della Banca d’Italia, pubblicato il 6 novembre, rileva condizioni di accesso al credito stabili per il 77% delle imprese industriali e dei servizi considerate,…

Scopri di piùMostra meno

Il Sondaggio congiunturale della Banca d’Italia, pubblicato il 6 novembre, rileva condizioni di accesso al credito stabili per il 77% delle imprese industriali e dei servizi considerate, con un’attenuazione del precedente miglioramento. Tre imprese su quattro giudicano la liquidità più che sufficiente alle necessità operative. La domanda di finanziamenti è sostenuta soprattutto dagli investimenti fissi e dal capitale circolante. Le evidenze riguardano imprese con almeno venti addetti e richiedono una lettura coerente con il settore e la dimensione aziendale. Per preparare il confronto bancario, suggeriamo di ricostruire destinazione, durata e copertura del fabbisogno, raccordando investimenti, scadenze operative e capacità prospettica di rimborso.

Per imprenditori, amministratori e responsabili finanziari che programmano investimenti o rivedono gli affidamenti: verificare separatamente fabbisogno strutturale e oscillazioni del circolante, predisponendo un budget di tesoreria e individuando fonti coerenti con i tempi di impiego e rimborso. Queste sono indicazioni applicative proposte dallo Studio.

La Banca d’Italia ha pubblicato il rapporto il 6 novembre 2026. Il sondaggio è stato condotto dal 14 settembre all’8 ottobre 2026 e riguarda imprese con almeno venti addetti. Le percentuali riportate sono ponderate per il numero di addetti.

Le evidenze aggregate devono essere valutate alla luce delle caratteristiche della singola impresa; non descrivono automaticamente la situazione delle microimprese o di uno specifico territorio. La ricostruzione del fabbisogno e la predisposizione del budget di tesoreria costituiscono indicazioni applicative dello Studio.

Il documento è una pubblicazione statistica: non introduce obblighi, decorrenze o scadenze per le imprese.

Riferimento: Sondaggio congiunturale sulle imprese industriali e dei servizi — 2026 · Collana Statistiche · Documento e pubblicazione: 6 novembre 2026 · Indagine: 14 settembre–8 ottobre 2026 · Accesso al credito e liquidità: p. 4 · Fonte consultata l’8 novembre 2026.

Banca d’Italia

Leggi la fonte ufficiale
Area Verde · Controllo di gestione e strategia commerciale

Il fatturato cresce. Ma l’impresa sta davvero crescendo?

Un aumento dei ricavi è una buona notizia. Per capire che cosa significhi, però, bisogna guardare come è stato ottenuto. La lettura dei dati Istat sul commercio al dettaglio offre uno…

Scopri di piùMostra meno

Un aumento dei ricavi è una buona notizia. Per capire che cosa significhi, però, bisogna guardare come è stato ottenuto. La lettura dei dati Istat sul commercio al dettaglio offre uno spunto concreto per distinguere crescita dei prezzi, volumi e composizione delle vendite.

La domanda per l’imprenditore è precisa: da che cosa deriva la crescita del mio fatturato? Dall’aumento dei prezzi, da maggiori quantità vendute, da prodotti con un valore più elevato, dall’acquisizione di clienti o dallo sviluppo di un nuovo canale?

I dati Istat sul commercio al dettaglio, pubblicati il 5 novembre, offrono uno spunto concreto: a settembre 2026 le vendite sono aumentate dell’1,6% in valore, rispetto allo stesso mese dell’anno precedente, ma sono diminuite dello 0,1% in volume. Nei primi nove mesi, la crescita è stata dell’1,9% in valore e soltanto dello 0,4% in volume.

Il canale online presenta una dinamica diversa: +8,5% in valore e +7,1% in volume. Sono dati nazionali del commercio, non risultati specifici delle imprese pugliesi, e non ci dicono quanto abbiano guadagnato gli operatori.

Le risposte sulla composizione della crescita portano a decisioni differenti. Se aumentano i ricavi ma non i volumi, occorre verificare la tenuta della domanda e la capacità dei prezzi di coprire i maggiori costi. Se cresce l’online, bisogna misurare quanto resta dopo pubblicità, commissioni, logistica e resi: più vendite non significano necessariamente più margine.

Per questo, un report commerciale utile non dovrebbe fermarsi al confronto del fatturato con l’anno precedente. Dovrebbe distinguere prezzi, quantità e composizione delle vendite, mostrando il margine generato dai principali prodotti, clienti e canali.

Non serve moltiplicare gli indicatori. Serve capire quale crescita produce un risultato economico migliore e quanta cassa richiede per essere sostenuta.

È da questa lettura che dipendono scelte molto concrete: dove investire, quali condizioni commerciali rivedere e quali vendite conviene davvero sviluppare. Queste sono indicazioni applicative dello Studio: le statistiche aggregate Istat descrivono le vendite e non dimostrano relazioni causali sulla redditività delle singole imprese.

Riferimento: Commercio al dettaglio – Settembre 2026 · Pubblicazione: 5 novembre 2026 · Dati: settembre, terzo trimestre e primi nove mesi 2026 · Fonte consultata il 6 novembre 2026.

Istat

Leggi i dati e la nota metodologica Istat
Area Rossa · Composizione negoziata e continuità aziendale

DURC e continuità aziendale: quali presupposti verificare nella composizione negoziata?

La regolarità contributiva assume rilievo nella preservazione dei rapporti contrattuali e dei flussi finanziari funzionali al risanamento. Il Tribunale della Spezia, il 27 luglio 2026,…

Scopri di piùMostra meno

La regolarità contributiva assume rilievo nella preservazione dei rapporti contrattuali e dei flussi finanziari funzionali al risanamento. Il Tribunale della Spezia, il 27 luglio 2026, ha riconosciuto effetti favorevoli al rilascio del DURC in relazione alla sospensione giudiziale della riscossione dei contributi anteriori. Il Tribunale di Arezzo, il 6 agosto 2026, ha rigettato un’istanza di accertamento cautelare dei presupposti per il rilascio, rilevando l’assenza delle condizioni normative di regolarità. Il confronto richiede attenzione alle rispettive fattispecie, al perimetro delle misure e alla posizione contributiva dell’impresa. La pianificazione del risanamento deve pertanto considerare tempestivamente le modalità di regolarizzazione e la continuità delle commesse.

Per imprese con rapporti contrattuali o pagamenti subordinati alla regolarità contributiva: ricostruire l’esposizione previdenziale, distinguere debiti anteriori e obbligazioni correnti e verificare con gli enti competenti i presupposti del rilascio e le modalità di regolarizzazione.

Il testo integrale del provvedimento della Spezia del 27 luglio 2026, R.G. 1112/2026 V.G., è pubblicato su IlCaso.it dal 23 settembre 2026. Il giudice collega il rilascio alla sospensione della riscossione dei contributi anteriori, ferma la verifica di ulteriori irregolarità estranee alla sospensione. Il termine del 29 novembre 2026 indicato nel dispositivo riguarda la durata delle misure in quella procedura.

È stato consultato anche il testo integrale dell’ordinanza del Tribunale di Arezzo del 6 agosto 2026, R.G. 1611/2026 V.G., disponibile su Diritto della Crisi. Il giudice rigetta la domanda di accertamento dei presupposti per il DURC e richiama l’esigenza di regolarizzare la posizione o raggiungere una soluzione negoziata che consenta il rilascio. La scheda di Unijuris dedicata alla pronuncia è stata pubblicata il 9 ottobre 2026.

Le decisioni esaminano fattispecie concrete e riflettono orientamenti differenti sull’incidenza della composizione negoziata ai fini della regolarità contributiva. La valutazione deve riguardare il contenuto dei provvedimenti, la natura e l’anteriorità dei debiti e la sussistenza di ulteriori cause ostative. Nel progetto di risanamento occorre quantificare il fabbisogno per la contribuzione corrente, verificare le rateazioni concedibili e valutare l’impatto del mancato rilascio sui rapporti contrattuali e sui flussi di cassa.

Riferimento: Tribunale della Spezia, 27 luglio 2026, R.G. 1112/2026 V.G., giudice Gabriele Giovanni Gaggioli · Tribunale di Arezzo, ordinanza 6 agosto 2026, R.G. 1611/2026 V.G., giudice Andrea Turturro · Recupero giurisprudenziale · Testi integrali consultati il 6 novembre 2026.

Tribunali della Spezia e di Arezzo · Testi integrali su IlCaso.it e Diritto della Crisi

Leggi il contributo originale

Leggi il provvedimento di Arezzo

Area Verde · Pianificazione e strategia

Crescita e investimenti: quali assunzioni verificare alla luce della struttura concorrenziale del mercato?

Il rapporto AGCM–Banca d’Italia sullo stato della concorrenza rileva condizioni complessivamente stabili nel periodo 2010–2023, con significative differenze settoriali e una persistente…

Scopri di piùMostra meno

Il rapporto AGCM–Banca d’Italia sullo stato della concorrenza rileva condizioni complessivamente stabili nel periodo 2010–2023, con significative differenze settoriali e una persistente concentrazione delle posizioni di leadership. Nella pianificazione strategica, tali evidenze richiedono di verificare la coerenza delle assunzioni di crescita con la struttura competitiva del mercato di riferimento. Politiche di prezzo, acquisizione di quote e dinamica dei costi devono trovare riscontro nell’analisi settoriale e nella capacità dell’impresa di sostenere il confronto concorrenziale. La traduzione di queste assunzioni nelle proiezioni economico-finanziarie consente di valutare redditività attesa, fabbisogno di capitale e tempi di recupero degli investimenti, anche attraverso analisi di sensitività.

Per imprenditori, organi amministrativi e responsabili finanziari: verificare la fondatezza delle assunzioni commerciali, la sostenibilità dei margini prospettici e la copertura del fabbisogno finanziario, mediante evidenze aggiornate sul mercato di riferimento.

AGCM e Banca d’Italia hanno pubblicato e presentato il rapporto il 5 novembre 2026. L’analisi riguarda il periodo 2010–2023 e considera margini di prezzo rispetto ai costi, concentrazione del fatturato e dinamismo imprenditoriale.

Nella predisposizione di un piano industriale, l’analisi del contesto competitivo deve raccordarsi alle proiezioni di ricavo, alla struttura dei costi e alle esigenze di finanziamento. Lo Studio suggerisce di documentare i presupposti delle previsioni, verificare la compatibilità dei tassi di crescita con la capacità produttiva e commerciale e misurare l’esposizione finanziaria in scenari avversi. Queste sono indicazioni applicative dello Studio per la valutazione della singola impresa.

Il rapporto è una pubblicazione di analisi economica. Non prevede adempimenti o scadenze per le imprese.

Riferimento: Lo stato della concorrenza in Italia – 2026 · Pubblicazione e presentazione: 5 novembre 2026 · Dati 2010–2023 · Sintesi e capitoli 1–3 · Fonti consultate il 6 novembre 2026.

AGCM e Banca d’Italia

Leggi la fonte ufficiale
Area Verde · Finanza agevolata e cybersecurity

Voucher cloud e cybersecurity: preparare l’investimento prima dell’invio delle domande

Dal 10 novembre 2026 PMI e lavoratori autonomi potranno inviare le domande per il voucher cloud e cybersecurity. L’agevolazione sostiene l’acquisto di soluzioni nuove, aggiuntive o più…

Scopri di piùMostra meno

Dal 10 novembre 2026 PMI e lavoratori autonomi potranno inviare le domande per il voucher cloud e cybersecurity. L’agevolazione sostiene l’acquisto di soluzioni nuove, aggiuntive o più avanzate rispetto a quelle già utilizzate, con un contributo fino al 50% delle spese ammissibili e un massimo di 20.000 euro. La compilazione è già disponibile. Per l’impresa, il passaggio decisivo è definire un investimento coerente con i propri fabbisogni, verificando requisiti, fornitori e prodotti ammessi prima dell’invio. La valutazione economica dovrebbe accompagnarsi all’esame dei contratti e delle misure di sicurezza, senza presumere che l’accesso al contributo assicuri anche la conformità privacy.

Per PMI e lavoratori autonomi ammissibili: verificare anche il requisito di connettività di almeno 30 Mbps. Per i fornitori, le ricadute commerciali dipendono dalla presenza nell’elenco e dall’ammissibilità dei prodotti e servizi offerti.

Recupero operativo: il decreto direttoriale MIMIT è del 4 agosto 2026. Il testo è disponibile sul sito ministeriale dal 7 agosto 2026, secondo il comunicato pubblicato nella Gazzetta Ufficiale n. 193 del 21 agosto 2026, codice 26A04230. La data di questa nota dello Studio è distinta da quella del provvedimento: non si tratta di una nuova disposizione di novembre.

Compilazione della domanda dal 20 ottobre 2026; invio dalle ore 12:00 del 10 novembre 2026 alle ore 12:00 del 20 gennaio 2027, salvo chiusura anticipata per esaurimento delle risorse.

Il collegamento con le competenze dello Studio riguarda la sostenibilità del piano di spesa, l’ammissibilità dell’investimento e il coordinamento con la protezione dei dati. La concessione del contributo non sostituisce la valutazione dei contratti e delle misure di sicurezza applicabili.

Riferimento: Decreto direttoriale MIMIT 4 agosto 2026, artt. 3–6 · Comunicato G.U. n. 193 del 21 agosto 2026, codice 26A04230 · Fonti consultate il 5 novembre 2026.

Ministero delle Imprese e del Made in Italy · Decreto su Invitalia

Leggi la fonte ufficiale
Crisi d’Impresa · Cessioni Aziendali

Cessione d’azienda nella composizione negoziata: prezzo, pagamenti e ipoteche devono sostenere il risanamento

Un’ordinanza del Tribunale dell’Aquila offre indicazioni concrete sulla cessione d’azienda nella composizione negoziata. Nel caso esaminato, l’autorizzazione si fonda sulla conservazione…

Scopri di piùMostra meno

Un’ordinanza del Tribunale dell’Aquila offre indicazioni concrete sulla cessione d’azienda nella composizione negoziata. Nel caso esaminato, l’autorizzazione si fonda sulla conservazione dei valori aziendali, sulla verifica del mercato e sulla congruità del prezzo. Il giudice valuta anche i tempi d’incasso: il differimento di una parte rilevante del corrispettivo richiede condizioni temporali determinate e compatibili con il risanamento. L’autorizzazione, inoltre, non comporta automaticamente la cancellazione delle ipoteche sugli immobili trasferiti. Per preparare l’operazione occorre dunque coordinare offerta, disponibilità delle risorse, accordi con i creditori garantiti e destinazione del ricavato, oltre alla sola individuazione dell’acquirente.

Per imprese cedenti, acquirenti e advisor: verificare pagamento del prezzo, gravami e condizioni sospensive. È un orientamento di merito riferito al caso concreto.

Recupero giurisprudenziale: la pronuncia è del 3 agosto 2026, pubblicata da IlCaso.it il 26 settembre 2026 e ripresa da Unijuris il 2 novembre 2026. La data di questa nota dello Studio è distinta dalla data del provvedimento.

Il testo integrale è stato consultato nella copia ospitata da IlCaso.it. L’ordinanza riguarda una specifica operazione e non introduce una nuova scadenza generale: i termini indicati dal giudice si riferiscono alla procedura esaminata.

Riferimento: Ordinanza 3 agosto 2026 · R.G. 688/2026 V.G. · Giudice Maura Manzi · IlCaso.it, documento 35182, pubblicazione editoriale 26 settembre 2026.

Tribunale dell’Aquila · Testo integrale su IlCaso.it

Consulta il documento originale
Privacy e DPO

Videosorveglianza nelle PMI: cosa verificare prima del controllo da remoto

La Relazione sull’attività 2025 del Garante richiama i rischi della videosorveglianza nei piccoli esercizi e del monitoraggio costante tramite applicazioni mobili.

Scopri di piùMostra meno

La Relazione sull’attività 2025 del Garante richiama i rischi della videosorveglianza nei piccoli esercizi e del monitoraggio costante tramite applicazioni mobili.

Per l’impresa: valutare il funzionamento effettivo dell’impianto, insieme alla protezione dei dati e alla disciplina dei controlli sui lavoratori.

La possibilità tecnica di vedere i locali dallo smartphone non esaurisce le verifiche. Il Garante segnala che il monitoraggio continuo durante l’apertura può configurare forme di controllo a distanza lesive dei diritti dei lavoratori.

Come indicazione operativa, prima di attivare o modificare un impianto è opportuno ricostruire finalità, aree riprese, soggetti abilitati, modalità di accesso remoto e conservazione delle immagini, verificando informative e adempimenti applicabili.

La valutazione richiede l’esame delle caratteristiche concrete dell’impianto e dell’organizzazione del lavoro. Questa nota commenta una relazione sull’attività dell’Autorità: non presenta una nuova autorizzazione generale o un nuovo obbligo introdotto dalla relazione.

Riferimento: Relazione sull’attività 2025 · Sintesi per la stampa · sezione sui rapporti di lavoro · documento web 10266612, consultato il 31 ottobre 2026.

Garante per la protezione dei dati personali

Consulta il documento originale
Crisi d’Impresa

Composizione negoziata: test e piano nel quadro operativo 2026

Il decreto dirigenziale del 23 aprile 2026 aggiorna le indicazioni operative: test pratico, lista di controllo del piano e conduzione delle trattative.

Scopri di piùMostra meno

Il decreto dirigenziale del 23 aprile 2026 aggiorna le indicazioni operative: test pratico, lista di controllo del piano e conduzione delle trattative.

Per l’impresa: partire da debiti e flussi attendibili, distinguendo la situazione corrente dagli interventi soltanto programmati.

Il test pratico aiuta a stimare la difficoltà del risanamento; non costituisce una diagnosi della crisi. Il documento ministeriale distingue le iniziative già attuate da quelle ancora pianificate: gli effetti di queste ultime vanno esaminati nel progetto di piano.

La preparazione dell’incarico richiede quindi due letture coordinate: capacità corrente di servizio del debito e sostenibilità degli interventi proposti. Come indicazione operativa, conviene riconciliare situazione contabile, scadenze e flussi prima di impostare le proposte ai creditori.

Riferimento: Decreto dirigenziale 23 aprile 2026 · Bollettino ufficiale n. 10 del 31 maggio 2026 · sezioni I e II. Copia sul sito della Camera di Commercio di Pistoia-Prato.

Ministero della Giustizia

Consulta il documento originale
Credito e Banche

Centrale dei rischi: il portale unico e il monitoraggio aziendale

Dal 13 aprile 2026 il Portale dei servizi online della Banca d’Italia è l’unico canale telematico per richiedere i dati della Centrale dei rischi.

Scopri di piùMostra meno

Dal 13 aprile 2026 il Portale dei servizi online della Banca d’Italia è l’unico canale telematico per richiedere i dati della Centrale dei rischi.

Per l’impresa: organizzare l’accesso ai propri dati e inserirne la lettura nel confronto periodico con le banche.

Restano disponibili anche le richieste alle Filiali per posta ordinaria o consegna a mano. Il servizio di accesso è gratuito; i soggetti legittimati e le modalità di identificazione sono indicati dalla Banca d’Italia.

Le società iscritte al Registro delle Imprese possono attivare un abbonamento gratuito annuale, rinnovabile, per ricevere mensilmente i dati via PEC. Per l’attivazione è richiesta l’identificazione del legale rappresentante secondo le modalità del portale.

Come indicazione operativa, la lettura del prospetto va collegata a finanziamenti, affidamenti, garanzie e dati contabili: richiedere i dati è il primo passaggio, non una valutazione del merito creditizio.

Riferimento: Accesso ai dati della Centrale dei Rischi · avviso sul canale telematico dal 13 aprile 2026 · pagina consultata il 31 ottobre 2026.

Banca d’Italia

Consulta il documento originale
Consulta i documenti originali

Le fonti, per tema.

Accessi alle fonti di riferimento. Questi collegamenti non sono singole notizie né indicano nuovi provvedimenti.

Fonte di riferimentoCredito e Banche

Le fonti sui rapporti banca–impresa

Normativa, disposizioni e comunicazioni per orientarsi nei rapporti con gli intermediari.

Banca d’Italia · NormativaPubblicazioni EBA ↗

Consulta la fonte
Fonte di riferimentoPrivacy e DPO

Protezione dei dati e indicazioni operative

Provvedimenti, linee guida e notizie in materia di Protezione dei Dati Personali.

Garante per la Protezione dei Dati Personali

Consulta la fonte
Fonte di riferimentoCrisi d’Impresa

Risanamento e gestione delle difficoltà

Il testo della normativa vigente per approfondire i percorsi di gestione della crisi e dell’insolvenza.

Normattiva · Normativa vigente

Consulta la fonte
Fonte di riferimentoFisco e Riscossione

Le indicazioni della prassi fiscale

Documenti e riferimenti da esaminare per le questioni fiscali che riguardano l’impresa.

Agenzia delle Entrate · Normativa e Prassi

Consulta la fonte
Fonte di riferimentoGovernance e Controllo

Bilancio e strumenti per leggere i dati

Principi contabili, documenti e consultazioni utili all’esame dell’informazione economica e finanziaria.

OIC · Organismo Italiano di Contabilità

Consulta la fonte
Fonte di riferimentoM&A e Contratti

Operazioni societarie e tutela contrattuale

Le disposizioni vigenti da collegare ai documenti e alle caratteristiche della singola operazione.

Normattiva · Normativa vigente

Consulta la fonte
Dalle novità alla tua situazione

Cerchi indicazioni sul tuo problema?

Esplora le competenze
Il primo confronto

Un confronto sulle decisioni da assumere.

Descrivi la situazione, gli eventuali termini e i documenti già disponibili. Il primo esame serve a definire le questioni da approfondire e il perimetro dell’attività.

Descrivi la tua esigenza
Contatta lo studio