Default bancario.
Presupposti, soglie e verifiche per l’impresa.
Schema originale e analisi della disciplina prudenziale per preparare il confronto con la banca.
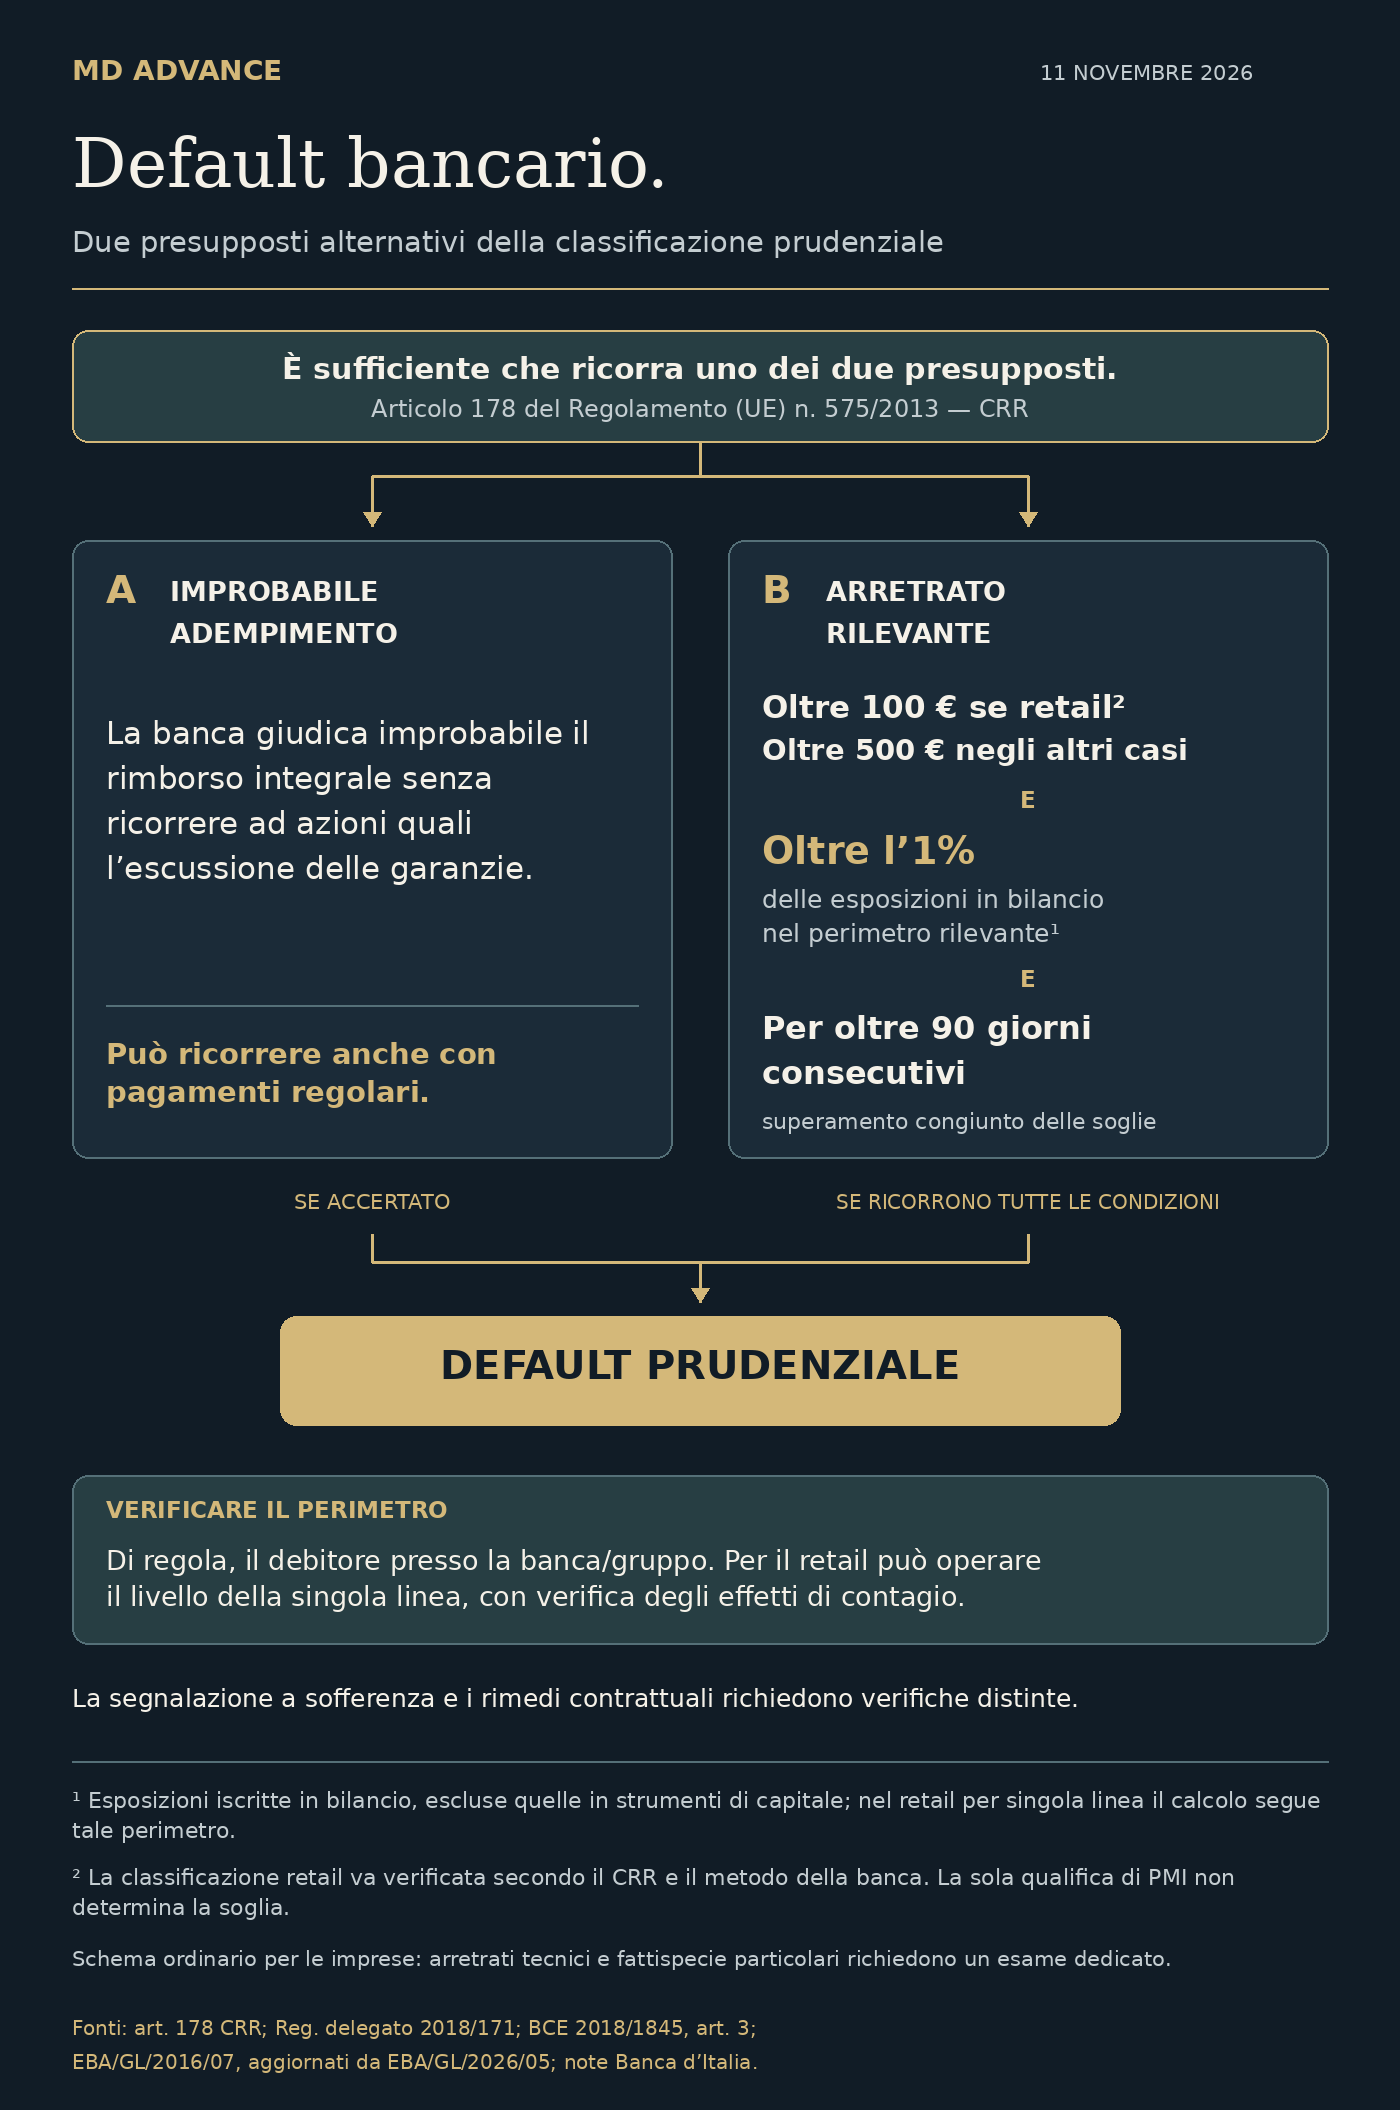
Le condizioni da rappresentare correttamente
Il default prudenziale può derivare da una valutazione di improbabile adempimento oppure dal criterio dell’arretrato rilevante. I due presupposti sono autonomi: la regolarità dei pagamenti non esaurisce la verifica della capacità di rimborso. La nota Banca d’Italia del 10 novembre 2026 richiama regole già applicabili; la sua pubblicazione non inaugura un nuovo regime di default. [1][7]
1. Improbabile adempimento
La banca considera le informazioni disponibili sulla capacità del debitore di rimborsare integralmente le obbligazioni senza ricorrere ad azioni quali l’escussione delle garanzie. Non occorre attendere il superamento dei limiti quantitativi dello scaduto. La valutazione va ricondotta agli indicatori normativi e alle evidenze dell’impresa. [1][4]
2. Arretrato: tre condizioni cumulative
Nel perimetro ordinario qui considerato, l’importo scaduto deve superare la soglia assoluta pertinente, superare l’1% delle esposizioni in bilancio rilevanti e mantenersi congiuntamente oltre tali soglie per più di 90 giorni consecutivi. Il denominatore esclude le esposizioni in strumenti di capitale. La soglia non coincide con il totale dei fidi accordati: i margini inutilizzati non compensano gli importi scaduti. [2][3][4]
La soglia assoluta è 100 euro per le esposizioni retail e 500 euro per le altre. La qualificazione richiede l’applicazione dei criteri CRR pertinenti al metodo adottato dalla banca; l’essere PMI o avere debiti inferiori a un milione di euro non rende, da solo, retail ogni esposizione. [1][2][3]
3. Conteggio e perimetro
Il contatore rilevante prende avvio dal superamento simultaneo delle due soglie. Il pagamento di una singola rata non lo azzera se gli arretrati residui restano oltre entrambe; se il superamento congiunto viene meno, il conteggio si interrompe e si azzera. La verifica deve usare scadenze, importi e registrazioni corretti. [4][9]
Di regola la classificazione riguarda il debitore presso la banca, con coerenza nel gruppo. Nel retail la banca può applicare il default alla singola linea: in tal caso non vi è un’estensione indistinta a tutte le esposizioni, ma restano le verifiche sugli indicatori riferiti al debitore e sul contagio. La percentuale del 20% prevista per specifiche finalità NPE non va presentata come soglia universale del default prudenziale. [1][5]
4. Arretrati tecnici e ritorno in bonis
Errori di dati, sistemi o esecuzione dei pagamenti richiedono una verifica documentata secondo le casistiche EBA. Gli orientamenti del 7 maggio 2026, applicabili dal 19 ottobre, modificano anche il trattamento di determinati ritardi nel factoring. La relativa disciplina non rappresenta una franchigia generale per qualsiasi credito commerciale. [5][6]
Il saldo dell’arretrato non produce l’immediata uscita dal default: nel regime ordinario occorrono almeno tre mesi di osservazione e una valutazione favorevole. Nei casi dell’art. 178, par. 3, lett. d), il par. 72 EBA, come modificato nel 2026, prevede almeno un anno dall’ultimo fra concessione della misura, classificazione in default e fine dell’eventuale periodo di tolleranza, oltre alle ulteriori condizioni. [5][6]
5. Classificazioni ed effetti contrattuali
La segnalazione a sofferenza richiede una valutazione complessiva della situazione finanziaria. La classificazione prudenziale non consente di dare per automatici revoca degli affidamenti, risoluzione dei contratti o recupero giudiziale: ciascun rimedio va verificato alla luce del rapporto e dei relativi presupposti. [4][8]
Un esempio sulle soglie
Ipotesi illustrativa: esposizione non retail, valutata per debitore, pari a 100.000 euro; importi costanti, senza anomalie tecniche.
| Arretrato | Rapporto | Esito sul solo criterio quantitativo |
|---|---|---|
| 800 euro | 0,8% | La soglia relativa non è superata. |
| 1.000 euro | 1,0% | La soglia relativa è raggiunta, non superata. |
| 1.200 euro | 1,2% | Entrambe le soglie sono superate: il presupposto temporale si perfeziona oltre 90 giorni consecutivi. |
In ciascuna ipotesi resta autonoma la verifica dell’improbabile adempimento e va considerato un eventuale default già in essere.
Indicazione applicativa dello Studio
Ricostruire le esposizioni per banca e gruppo; riconciliare contabilità, estratti conto e scadenziari; verificare la classe prudenziale e l’eventuale approccio per linea; predisporre evidenze sulla capacità di rimborso e un prospetto delle anomalie da discutere con l’intermediario. Questa è una proposta operativa dello Studio.
Fonti e riferimenti
- CRR — Regolamento (UE) n. 575/2013
Artt. 178; 123 e 147 per la qualificazione retail; art. 47-bis per il distinto perimetro NPE. Consolidato EUR-Lex del 26 giugno 2026.
- Regolamento delegato (UE) 2018/171
Artt. 1 e 2: componenti della soglia, denominatore ed esposizioni retail; coordinamento con il CRR vigente.
- Regolamento BCE (UE) 2018/1845
Art. 3, testo rettificato: 100/500 euro, 1%, singola linea retail e superamento per oltre 90 giorni. Per le banche meno significative, cfr. anche Circolare Banca d’Italia n. 285, Parte Seconda, Cap. 3, Sez. III, par. 4.
- Banca d’Italia — Comunicazione del 28 dicembre 2020
Applicazione della definizione di default: presupposti, soglie congiunte, conteggio e margini disponibili.
- EBA/GL/2016/07 — testo su sito FMA
Parr. 16–24, 71, 79–82 e 90–95, coordinati con le modifiche del 2026. Copia del documento EBA pubblicata dall’autorità austriaca.
- EBA/GL/2026/05 — 7 maggio 2026
Applicabili dal 19 ottobre 2026. Modifiche ai parr. 23, 31, 52–55, 72 e 107.
- Banca d’Italia — Nota del 10 novembre 2026
Le regole europee sulla definizione di default. Documento e pubblicazione: 10 novembre 2026; nota esplicativa.
- Banca d’Italia — Q&A, quesiti 5 e 6
Distinzione fra default prudenziale e sofferenza in Centrale dei rischi. Documento storico: i passaggi sui termini vanno coordinati con il CRR vigente.
- EBA Q&A 2019_4504
Somma degli importi scaduti e azzeramento del conteggio quando non permane il superamento congiunto. Risposta pubblicata il 3 luglio 2020.
- CRR3 — Regolamento (UE) 2024/1623
Art. 1, punto 102: modifica dell’art. 178, par. 1, lett. b), e par. 3, lett. d).