Il debito fiscale dentro il risanamento
La transazione fiscale consente di proporre una riduzione o una dilazione del debito tributario all’interno dei percorsi previsti dal Codice della crisi. Il contenuto dell’offerta e il ruolo del tribunale cambiano secondo lo strumento scelto. Nella composizione negoziata il riferimento è l’accordo transattivo dell’art. 23, comma 2-bis, CCII: una soluzione consensuale da costruire durante le trattative, sostenuta da dati attendibili e da un confronto documentato con l’alternativa liquidatoria. [1]
L’utilità per l’impresa dipende dalla possibilità di rispettare l’accordo. Una percentuale di pagamento apparentemente favorevole perde significato se il piano non copre le rate, il capitale circolante e le imposte correnti. L’analisi giuridica del debito va quindi sviluppata insieme a quella aziendale e finanziaria.
Sei fasi, con responsabilità e tempi distinti.
La mappa riguarda la composizione negoziata, non il calendario degli accordi di ristrutturazione o del concordato. Apri l’immagine per leggerla a piena dimensione oppure consulta le fasi testuali qui sotto.
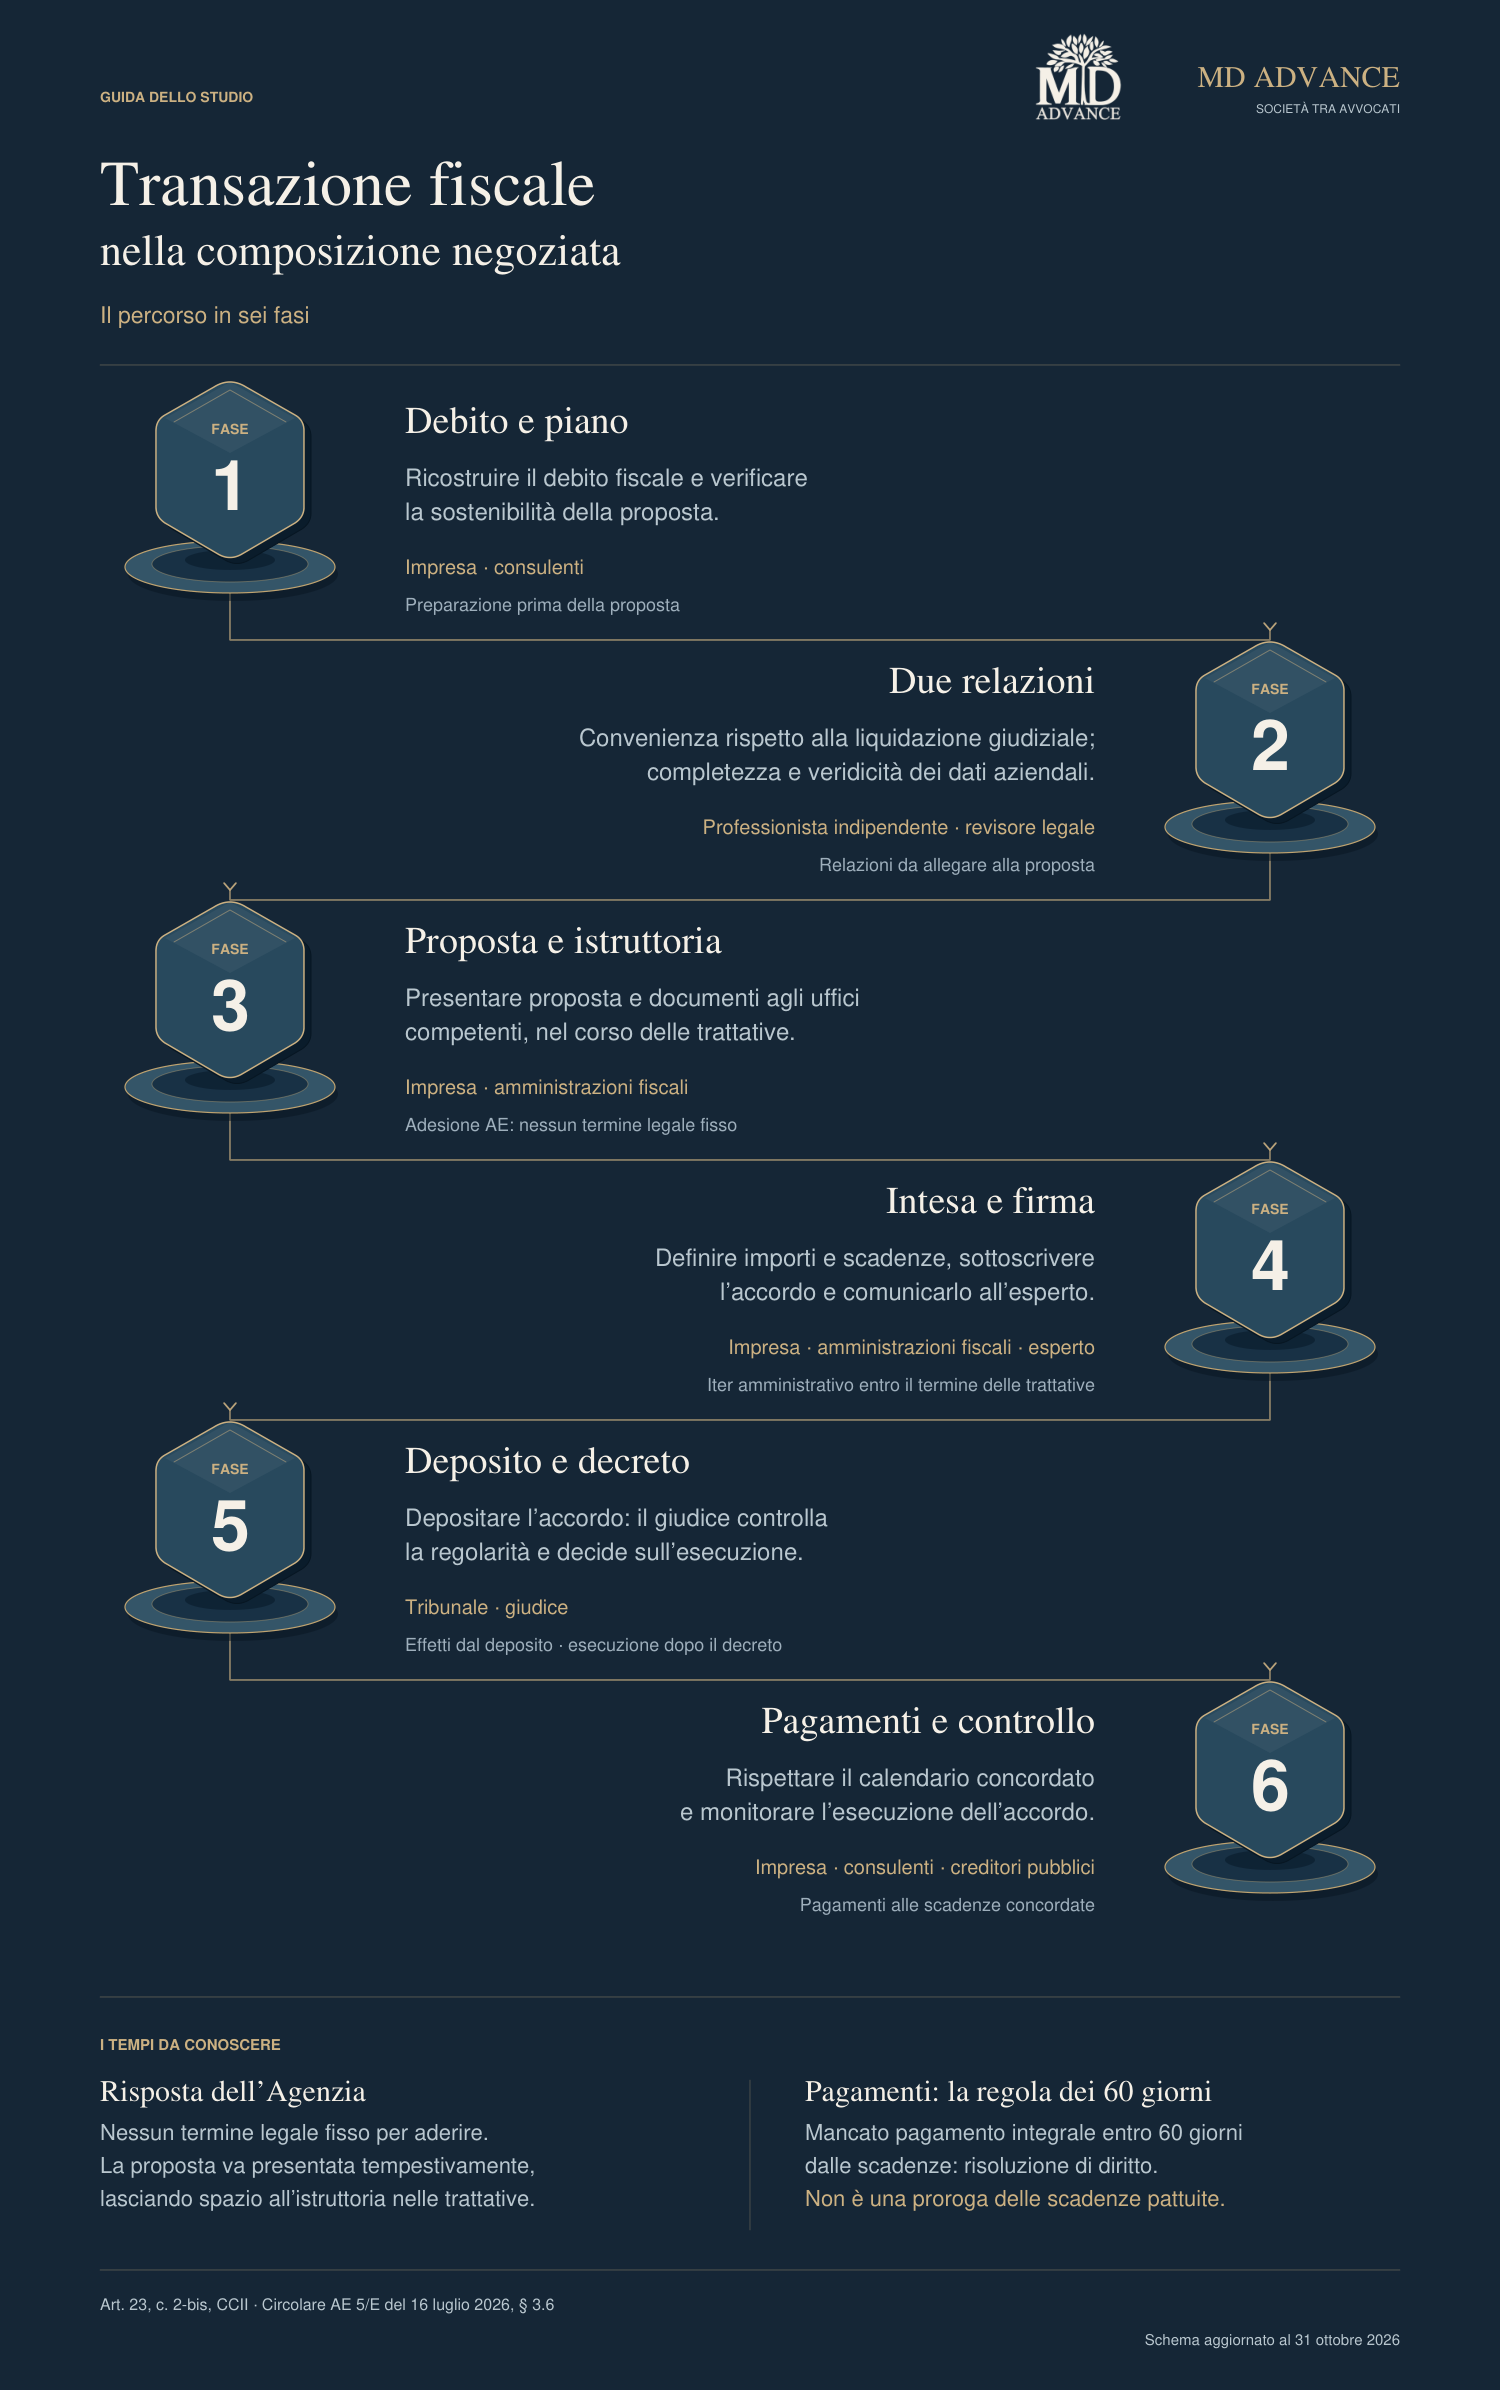
Leggi fasi, soggetti e tempi in formato testuale
- 01
Ricostruire debito e piano
Riconciliare tributi, accessori, garanzie e contenziosi. Collegare l’offerta ai flussi del risanamento.
- Soggetti
- Imprenditore e advisor legali, aziendali e fiscali.
- Tempi
- Preparazione variabile. Avviare il lavoro prima possibile.
- 02
Preparare le due relazioni
Attestare la convenienza rispetto alla liquidazione e verificare completezza e veridicità dei dati.
- Soggetti
- Professionista indipendente + revisore legale distinto.
- Tempi
- Relazioni da allegare alla proposta. L’esperto facilita le trattative; non è l’attestatore.
- 03
Presentare e istruire la proposta
Inviare il dossier ai creditori competenti. Riconciliare il debito e rispondere alle richieste degli uffici.
- Soggetti
- Impresa, uffici fiscali, ADER ed enti territoriali interessati.
- Tempi
- Per la certificazione AE: 30 giorni, termine ordinatorio indicato dalla circolare 5/E. Non è il termine di adesione.
- 04
Definire l’intesa e firmare
Concordare importi, rate, garanzie e condizioni. Occorre il consenso del creditore: nessun cram down nella CNC.
- Soggetti
- Parti; per AE, Direttore dell’ufficio su parere conforme della Direzione regionale.
- Tempi
- Nessun termine generale di 90 giorni. Secondo la 5/E, l’iter amministrativo deve concludersi entro le trattative; la firma può seguire.
- 05
Depositare e ottenere il decreto
Comunicare l’accordo all’esperto e depositarlo in tribunale. Il giudice controlla documenti e regolarità.
- Soggetti
- Parti, esperto e tribunale competente.
- Tempi
- Effetti dal deposito; esecuzione subordinata al decreto del giudice. Nessun termine fisso specifico per il decreto.
- 06
Eseguire e controllare i pagamenti
Pagare alle scadenze concordate e verificare la cassa. Intercettare subito gli scostamenti del piano.
- Soggetti
- Imprenditore, funzione finanziaria, advisor e creditori.
- Tempi
- Calendario dell’accordo. Mancato pagamento integrale entro 60 giorni dalla scadenza: risoluzione di diritto.
Le circolari del 2026 e la modifica di agosto
La circolare 5/E del 16 luglio 2026, Parte I, dedica il § 3.6 all’accordo transattivo nella composizione negoziata: debito da quantificare, relazioni, istruttoria, termini delle trattative e autorizzazione giudiziale. Sono indicazioni di prassi dell’Agenzia delle Entrate, da leggere insieme alla legge. [3]
Successivamente, il D.Lgs. 147/2026, art. 4, in vigore dal 12 agosto 2026, ha esteso l’art. 23, comma 2-bis, agli enti pubblici territoriali e ai relativi tributi. Il riferimento della circolare di luglio alle sole agenzie fiscali e ad ADER descrive quindi il perimetro anteriore alla modifica. La novità interessa anche gli artt. 63, 64-bis e 88. [2]
La più recente circolare 9/E del 21 ottobre 2026, Parte II, riguarda invece sovraindebitamento ed esdebitazione: ristrutturazione dei debiti del consumatore, concordato minore, liquidazione controllata e liberazione dai debiti residui. Non introduce un nuovo termine di adesione per l’accordo nella composizione negoziata e non sostituisce la disciplina dell’art. 23. [4]
Debiti trattabili e creditori da coinvolgere
L’accordo può prevedere pagamento parziale e dilazionato dei tributi e degli accessori. Il perimetro comprende le agenzie fiscali, Agenzia delle Entrate-Riscossione e, dopo la modifica di agosto 2026, gli enti pubblici territoriali. Occorre distinguere chi è titolare del credito da chi ne cura la riscossione e individuare gli uffici competenti per ciascuna posizione. L’eventuale affidamento ad ADER non trasforma un credito contributivo in un credito tributario. [1][2]
Restano esclusi i tributi costituenti risorse proprie dell’Unione europea. La circolare 5/E ammette la falcidia dell’IVA, purché l’attestazione dimostri la migliore soddisfazione del credito nel confronto con la liquidazione giudiziale. I debiti INPS e INAIL non rientrano, come tali, nell’accordo tributario dell’art. 23, comma 2-bis: richiedono l’esame dei rispettivi strumenti e, se necessario, di un diverso percorso di regolazione della crisi. [3]
Per l’Agenzia delle Entrate la 5/E indica di ricomprendere i debiti sorti sino alla presentazione della proposta. Il lavoro preparatorio deve riconciliare contabilità, dichiarazioni, controlli, accertamenti, contenziosi, carichi affidati e rateazioni, distinguendo capitale, interessi e sanzioni. La domanda non produce un consolidamento indiscriminato del debito né una cancellazione delle poste non correttamente rappresentate. [3]
Due relazioni e funzioni professionali separate
L’art. 23 richiede di allegare due documenti: la relazione del professionista indipendente sulla convenienza per il creditore pubblico rispetto alla liquidazione giudiziale e la relazione sulla completezza e veridicità dei dati aziendali, affidata al revisore legale già incaricato o, se assente, a un revisore iscritto appositamente designato. La circolare 5/E precisa che i due incarichi devono essere svolti da figure distinte. [1][3]
L’esperto della composizione negoziata facilita il confronto e valuta le prospettive del risanamento; non assume il ruolo dell’attestatore della proposta. La 5/E considera utile una relazione sulla fattibilità del piano, anche non attestata, per agevolare l’istruttoria. Distingue però questo supporto dalle due relazioni prescritte e chiarisce che la sola assenza di un’attestazione di fattibilità non fonda il rigetto. [3]
Sul piano operativo, le relazioni devono poggiare sullo stesso perimetro e sulla stessa data di riferimento. Divergenze fra situazione contabile, certificazioni e previsione dei pagamenti richiedono una riconciliazione esplicita, non una semplice nota di rinvio.
La convenienza si dimostra con importi, tempi e rischi
Il confronto liquidatorio deve spiegare quanto il creditore pubblico potrebbe effettivamente recuperare, tenendo conto dei valori di realizzo, dei costi, delle prelazioni, delle garanzie e dei tempi. L’offerta transattiva va letta sugli stessi elementi: importo, calendario, coperture e affidabilità degli impegni. La 5/E richiede agli uffici una valutazione concreta e una motivazione del rigetto fondata su elementi specifici. [3]
Come esempio esclusivamente illustrativo, un recupero nominale di 300 non è direttamente confrontabile con un’offerta di 320 distribuita in molti anni. Vanno esaminati tempi, rischio degli incassi e garanzie. Se il pagamento dipende da una vendita o dall’apporto di un socio, il dossier dovrebbe documentare disponibilità del bene, vincoli, stato della trattativa e risorse del finanziatore. Le ipotesi del piano devono rimanere riconoscibili rispetto agli impegni già assunti.
Il calendario dell’istruttoria e quello delle trattative
Il riferimento temporale della composizione negoziata è l’incarico dell’esperto: 180 giorni dall’accettazione della nomina, con possibile prosecuzione per non oltre ulteriori 180 giorni nelle condizioni dell’art. 17, comma 7. Non è una durata garantita della trattativa fiscale né una proroga automatica. La circolare 5/E richiede di presentare la proposta con anticipo sufficiente a concludere l’iter amministrativo entro le trattative; ammette che firma e decreto possano intervenire successivamente. [1][3]
Nella CNC non opera un termine generale di 90 giorni per l’adesione del Fisco. La circolare indica invece, per la certificazione del debito da parte degli uffici dell’Agenzia, il termine ordinatorio di 30 giorni dalla presentazione, ricavato per analogia dagli artt. 63 e 88. Questi 30 giorni riguardano la ricostruzione del credito, non l’accettazione dell’offerta. Non vanno estesi automaticamente alla risposta di ogni ente territoriale. [3]
In pratica suggeriamo un calendario condiviso: dossier iniziale, richieste di integrazione, aggiornamento del piano, parere interno, determinazione dell’ufficio e firma. La presentazione a ridosso della chiusura può impedire la trattazione: la 5/E prevede che gli uffici ne diano riscontro motivato via PEC all’impresa, all’esperto e ai consulenti. [3]
Consenso, firma e controllo del giudice
Nell’accordo dell’art. 23 il consenso del creditore pubblico è necessario: non è previsto il cram down fiscale, cioè la sostituzione giudiziale del consenso mancante. Il controllo del tribunale sulla regolarità dell’accordo non equivale all’omologazione forzosa prevista, a condizioni specifiche, per altri strumenti. [1]
Per i tributi amministrati dall’Agenzia delle Entrate firma il Direttore dell’ufficio, previo parere conforme della Direzione regionale. Per i tributi degli enti territoriali firma il soggetto competente secondo i rispettivi ordinamenti; per Dogane e Monopoli valgono le competenze indicate dalla norma. L’accordo sottoscritto è comunicato all’esperto e depositato presso il tribunale competente ai sensi dell’art. 27. [1][2]
L’accordo produce effetti dal deposito. L’esecuzione resta subordinata al decreto con cui il giudice, verificata la regolarità della documentazione e dell’accordo, la autorizza; in alternativa il giudice dichiara l’accordo privo di effetti. La distinzione fra deposito e autorizzazione deve risultare anche dal calendario operativo. [3]
Dopo l’accordo: scadenze, rateazioni e cassa
I pagamenti seguono il calendario pattuito. L’art. 23 prevede la risoluzione di diritto se il debitore non esegue integralmente i pagamenti dovuti entro 60 giorni dalle scadenze, oltre che in caso di apertura della liquidazione giudiziale o controllata o di accertamento dello stato di insolvenza. Questo termine descrive una causa di risoluzione; non sposta le scadenze concordate. [1]
La circolare 5/E precisa che le rateazioni preesistenti continuano a essere dovute sino all’efficacia dell’accordo. Se l’accordo non si conclude o non ottiene l’autorizzazione, i piani originari continuano a produrre effetti purché non sia intervenuta la decadenza. La sola proposta non autorizza quindi a interrompere i versamenti. Occorre inoltre valutare separatamente eventuali misure protettive: la proposta fiscale, da sola, non sospende ogni attività di riscossione. [3]
Per il controllo dell’esecuzione suggeriamo un prospetto mensile che accosti rate dell’accordo, tributi correnti, paghe, fornitori e servizio del debito finanziario. Ogni scostamento deve avere un responsabile e una decisione: la regolarità dei pagamenti dipende dall’intero piano di cassa.
La transazione nei diversi strumenti
La stessa espressione ricorre in percorsi diversi. La tabella individua il riferimento normativo e il diverso ruolo del consenso; non riassume tutte le condizioni di accesso e di omologazione. Le estensioni ai tributi territoriali del D.Lgs. 147/2026 vanno considerate anche negli strumenti indicati. [1][2]
| Percorso | Riferimento | Da distinguere |
|---|---|---|
| Composizione negoziata | Art. 23, comma 2-bis | Accordo consensuale, due relazioni distinte, deposito e decreto di esecuzione. Nessun cram down fiscale. |
| Accordi di ristrutturazione | Art. 63 | Proposta inserita negli accordi; eventuale omologazione senza adesione soltanto alle condizioni, anche quantitative, previste dalla norma. |
| PRO | Art. 64-bis, comma 1-bis | Proposta prima della domanda di omologazione; specifico termine di 90 giorni per l’adesione e regole in caso di modifica. Non è il calendario della CNC. |
| Concordato preventivo | Art. 88 | Trattamento dei crediti nel piano, voto e omologazione secondo regole e condizioni proprie, con distinzioni fra continuità e liquidazione. |
| Sovraindebitamento | Artt. 65 e seguenti; circolare 9/E | Ruolo dell’OCC e disciplina della singola procedura. Non si trasferiscono automaticamente le regole della CNC o dell’art. 88. |
Il dossier da portare al primo confronto
Per preparare la valutazione raccogliamo situazione contabile aggiornata, elenco analitico dei debiti fiscali e contributivi, atti e scadenze del contenzioso, garanzie, rateazioni, previsioni di cassa e iniziative industriali. A questi dati va affiancato lo stato degli accordi con gli altri creditori e degli eventuali apporti esterni.
Il primo lavoro consiste nel verificare il perimetro dei crediti e la sostenibilità dell’offerta, individuare le relazioni necessarie e scegliere il percorso. Riduzione del debito, tempi di pagamento e scelta dello strumento si valutano insieme; nessun esito può essere anticipato prescindendo dal caso concreto.
Un’esperienza dello Studio e le competenze coinvolte
La scheda sul concordato con transazione fiscale a Milano descrive un’attività documentata dello Studio: assistenza al piano e alla proposta, con omologazione nel 2022 ed esecuzione ancora in corso alla relazione del 27 febbraio 2026. Si tratta di un’esperienza storica nel concordato, non di un accordo nella composizione negoziata ai sensi dell’attuale art. 23, comma 2-bis. L’attestazione era affidata a un professionista esterno allo Studio.
Le pagine Crisi d’impresa e risanamento e Tributario, Privacy e DPO indicano attività e professionisti. L’incarico di assistenza all’impresa e le attestazioni indipendenti conservano ruoli distinti.
Fonti e aggiornamento
Fonti normative e documenti originali di prassi consultati il 31 ottobre 2026. Per le circolari sono collegate copie integrali dei documenti dell’Agenzia, ospitate da un editore esterno. Le indicazioni operative della redazione sono distinte dalle prescrizioni di legge.
- CCII, artt. 17, 23, 63, 64-bis e 88 — testo normativo ↗
- D.Lgs. 147/2026, art. 4 — estensione ai tributi territoriali ↗
- Agenzia delle Entrate, circolare 5/E del 16 luglio 2026, § 3.6, pp. 109–124; § 6.1 per il PRO — documento integrale, copia ↗
- Agenzia delle Entrate, circolare 9/E del 21 ottobre 2026, Parte II — documento integrale, copia ↗
La guida e la mappa hanno funzione informativa. L’applicabilità delle disposizioni e delle regole transitorie richiede l’esame della data di accesso al percorso, della posizione del debitore e dei singoli crediti.